Managementvennootschap in 2026: de voor- en nadelen op een rij
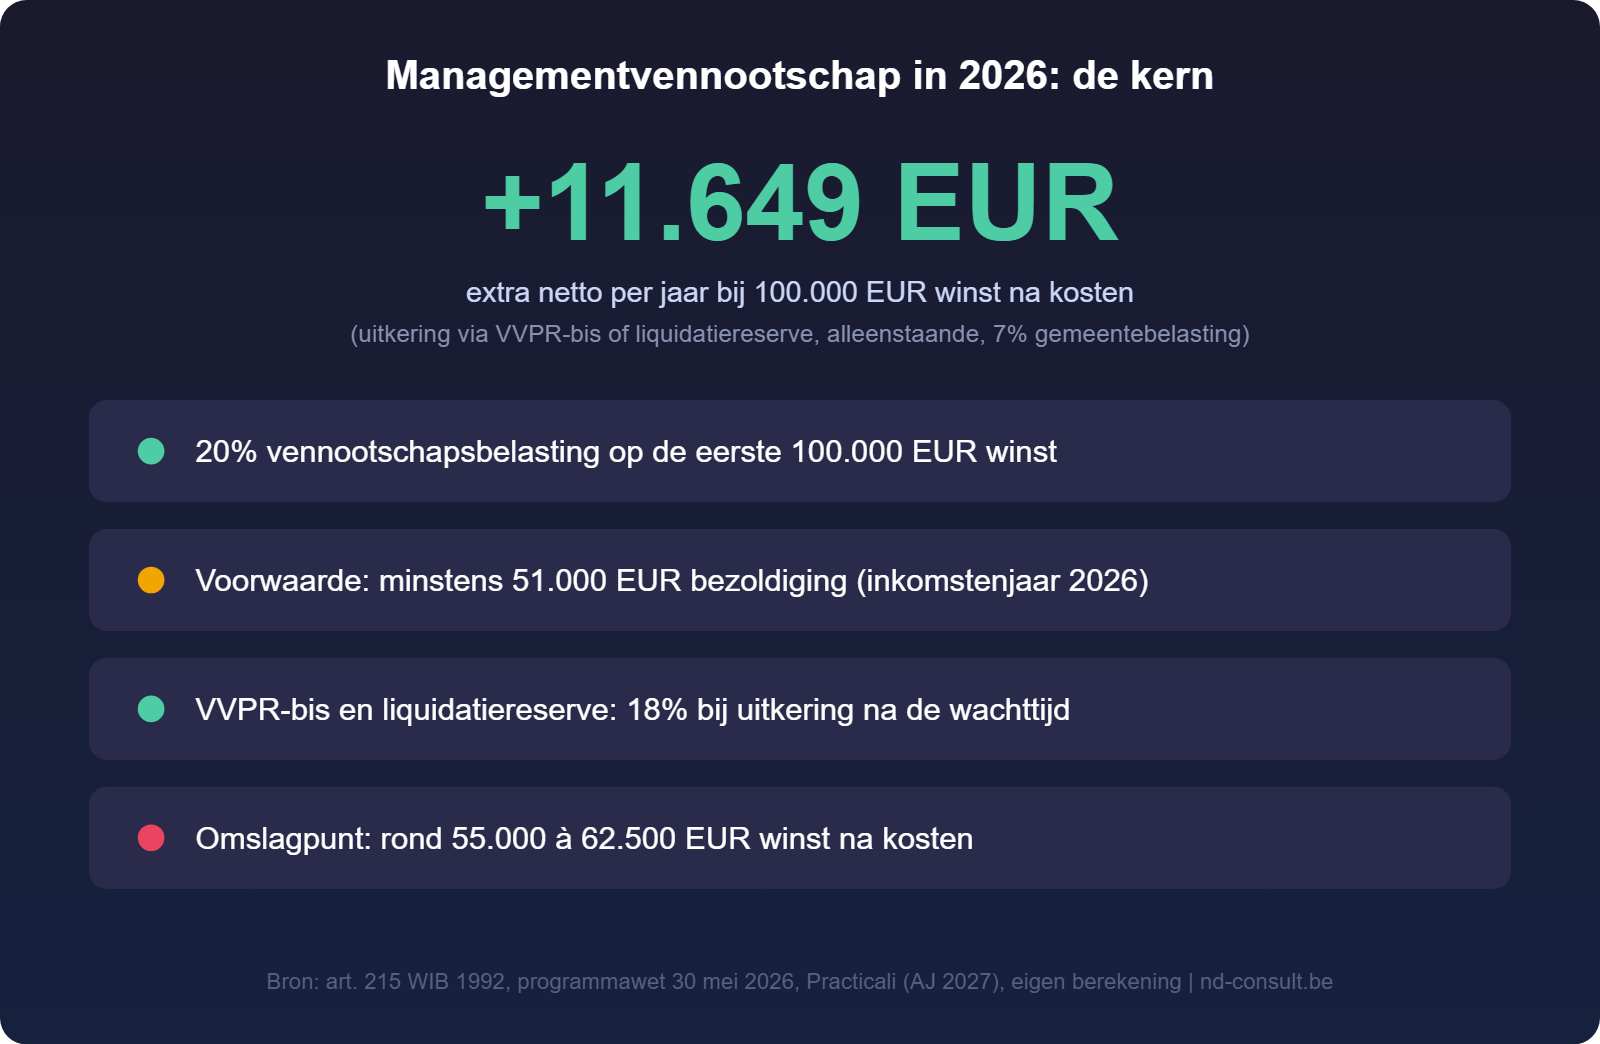
Is een managementvennootschap in 2026 nog interessant? Ja, maar pas vanaf een bepaalde winst. Met de tarieven van inkomstenjaar 2026 ligt het omslagpunt tegenover een eenmanszaak rond 55.000 à 62.500 EUR winst na kosten. Bij 100.000 EUR winst hou je in mijn rekenvoorbeeld netto 11.649 EUR per jaar meer over. Tegelijk zijn de spelregels strenger geworden: de minimumbezoldiging steeg naar 51.000 EUR, en VVPR-bis en de liquidatiereserve werden duurder.
Ik ben Nick Debruyne, ITAA-accountant bij ND-Consult in Oostende. “Moet ik een vennootschap oprichten?” krijg ik bijna wekelijks. Hieronder zet ik de voor- en nadelen naast elkaar, met cijfers voor 2026.
TL;DR: Een managementvennootschap betaalt 20% vennootschapsbelasting op de eerste 100.000 EUR winst, als je jezelf minstens 51.000 EUR bezoldiging toekent (inkomstenjaar 2026). Via VVPR-bis of een liquidatiereserve haal je de rest later boven tegen 18%. Daartegenover staan meer administratie, BTW op je vergoedingen en een fiscus die let op schijnconstructies. Echt de moeite wordt het vanaf ongeveer 80.000 EUR winst.
Wat is een managementvennootschap?
Een managementvennootschap is een vennootschap (meestal een BV) waarlangs je je diensten als zelfstandige factureert. Je werkt niet meer in eigen naam, maar je vennootschap sluit de contracten, factureert je klanten en betaalt jou een bezoldiging als bedrijfsleider.
Typische profielen: consultants, IT’ers, interim-managers en bestuurders van een familiebedrijf. Het principe: in plaats van al je winst in de personenbelasting te laten belasten aan tarieven tot 50%, laat je een deel in de vennootschap aan 20% of 25%. Het is geen aparte rechtsvorm, gewoon een vennootschap met een specifieke functie.
Voor wie wordt een managementvennootschap interessant?
De vuistregel “vanaf 50.000 EUR winst” klopt niet meer. Daarom heb ik zelf gerekend met de tarieven van inkomstenjaar 2026 (aanslagjaar 2027).
Het resultaat: met een meerkost van 2.500 EUR per jaar voor boekhouding en jaarrekening wordt de vennootschap voordeliger vanaf ongeveer 55.500 EUR winst na kosten. Reken je met een meerkost van 4.000 EUR en keer je alles uit als gewoon dividend aan 30%, dan schuift dat punt op naar ongeveer 62.500 EUR.
Waarom zo hoog? Je moet eerst 51.000 EUR bezoldiging betalen om het verlaagd tarief te krijgen. Pas de winst daarboven profiteert van de 20%.
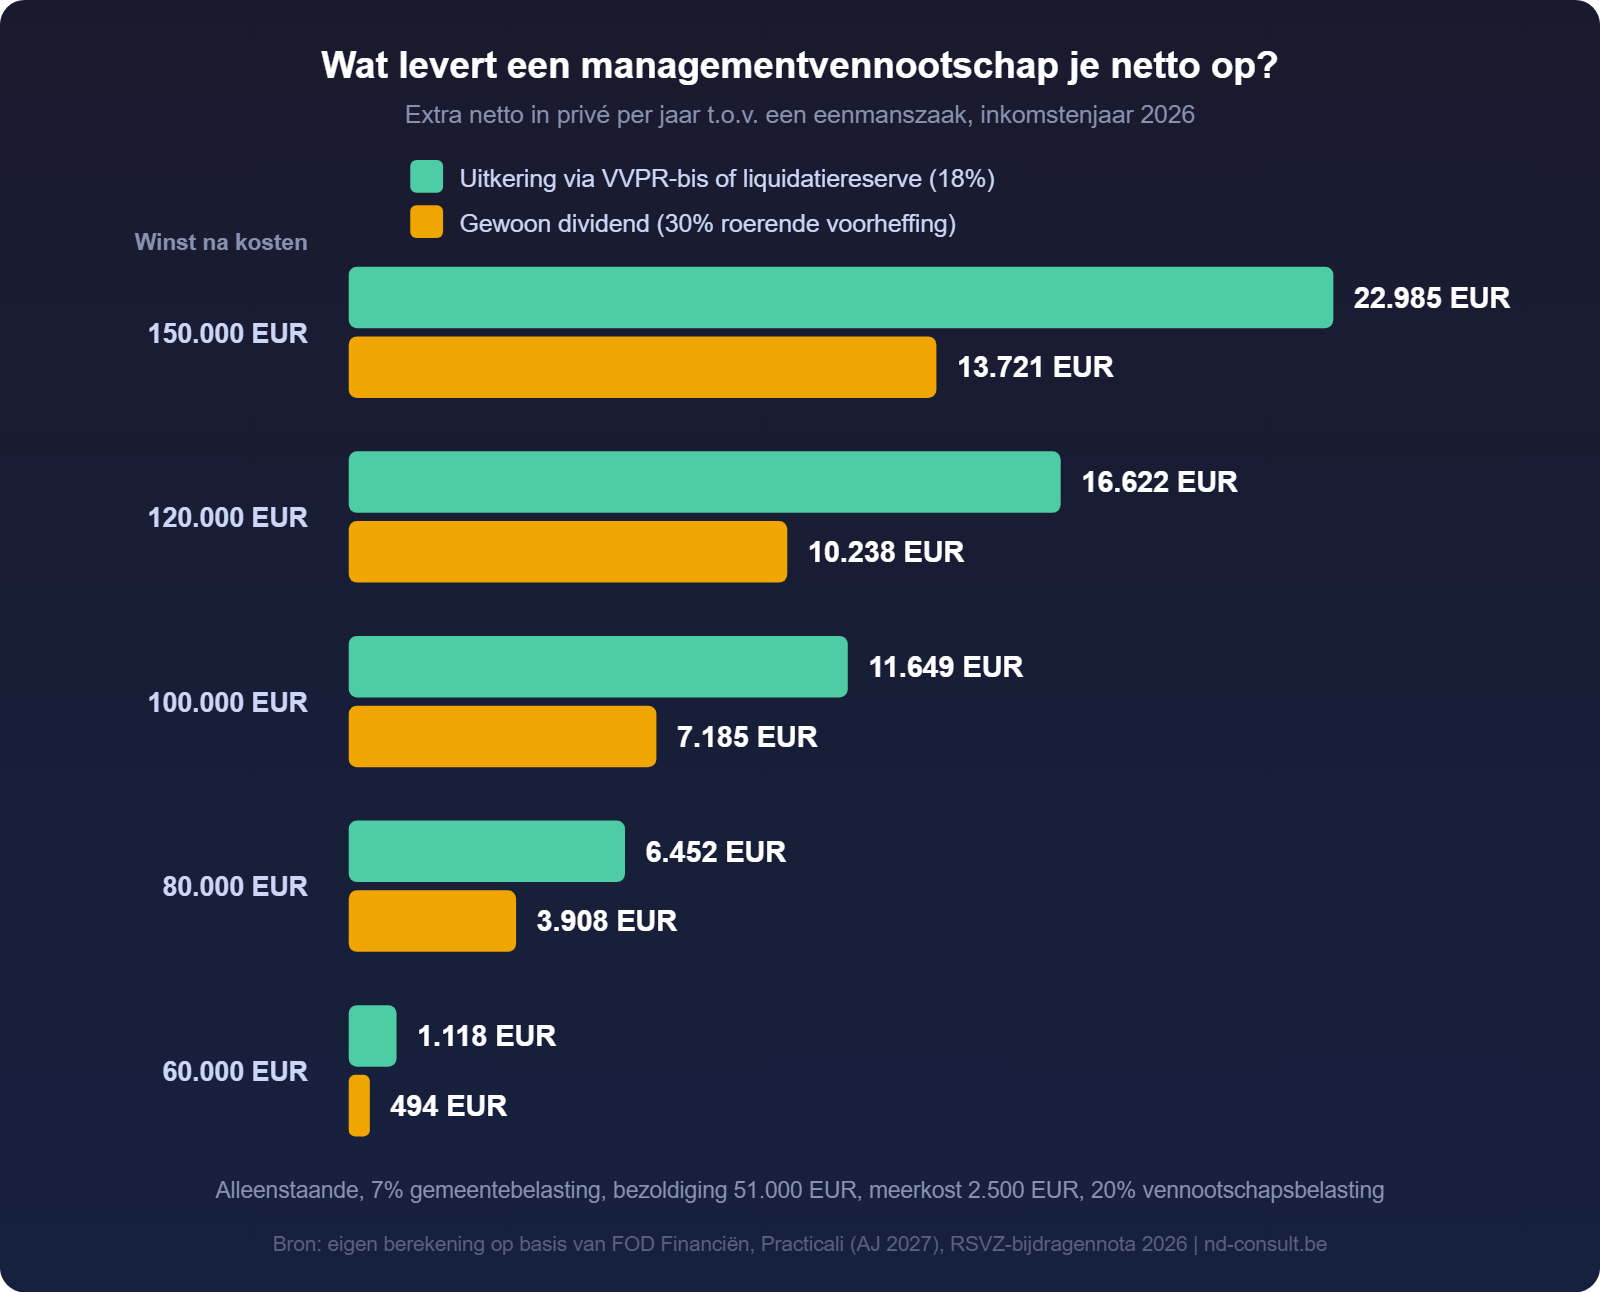
Mijn praktische vuistregel: onder 60.000 EUR winst raad ik het meestal af, tussen 60.000 en 80.000 EUR rekenen we het geval per geval door, en vanaf 80.000 EUR is het verschil groot genoeg (ruim 6.000 EUR per jaar) om de extra administratie te verantwoorden.
Wat zijn de voordelen van een managementvennootschap?
Een lager tarief in de vennootschapsbelasting
De vennootschapsbelasting bedraagt normaal 25%. Een kleine vennootschap betaalt 20% op de eerste 100.000 EUR belastbare winst, op voorwaarde dat ze aan een paar voorwaarden voldoet. De belangrijkste: de vennootschap is klein volgens het Wetboek van vennootschappen en verenigingen, ze is niet voor meer dan de helft in handen van andere vennootschappen, en minstens één bedrijfsleider krijgt de minimumbezoldiging.
Vergelijk dat met de personenbelasting. Voor inkomstenjaar 2026 betaal je 45% vanaf 29.510 EUR en 50% vanaf 51.070 EUR belastbaar inkomen, plus gemeentebelasting (Practicali). Elke euro winst die je in de vennootschap laat in plaats van privé uit te keren, bespaart je dus een flink stuk belasting.
Wettelijke basis: Het verlaagd tarief van 20% op de eerste 100.000 EUR staat in artikel 215 WIB 1992. De wet van 15 juli 2026 (BS 29 juli 2026) vervangt de vaste minimumbezoldiging van 45.000 EUR door een geïndexeerd bedrag: 51.000 EUR voor inkomstenjaar 2026. Voordelen alle aard mogen daarbij niet meer dan 20% van de totale bezoldiging uitmaken.
VVPR-bis en liquidatiereserve: goedkoper geld uithalen
Een gewoon dividend kost 30% roerende voorheffing. Er zijn twee voordeligere routes, al werden ze in 2026 allebei duurder.
VVPR-bis. Heb je de vennootschap opgericht met een inbreng in geld (na 1 juli 2013), dan betaal je op dividenden vanaf het derde boekjaar na de inbreng een verlaagde roerende voorheffing. Sinds de programmawet van 30 mei 2026 is dat 18% in plaats van 15%, voor dividenden toegekend of betaalbaar gesteld vanaf 1 juli 2026 (Practicali).
Liquidatiereserve. Je legt winst opzij op een aparte reserve en betaalt daar meteen 10% anticipatieve heffing op. Voor reserves uit boekjaren die afsluiten vanaf 31 december 2025 kost een uitkering na drie jaar 9,8% roerende voorheffing (was 6,5%), binnen drie jaar 30%. Samen kom je zo ook op 18%. Oudere reserves behouden hun oude tarieven van 5% (na vijf jaar) of 6,5% (na drie jaar). Lees meer over wanneer je een liquidatiereserve best uitkeert.
Wettelijke basis: De liquidatiereserve is geregeld in artikel 184quater WIB 1992, de tarieven roerende voorheffing in artikel 269 WIB 1992. De programmawet van 30 mei 2026 (BS 1 juni 2026) verhoogde het VVPR-bis-tarief naar 18% en het tarief voor nieuwe liquidatiereserves na drie jaar naar 9,8%.
Pensioen opbouwen via een IPT
Je vennootschap kan voor jou als bedrijfsleider een IPT (individuele pensioentoezegging) afsluiten. De premies zijn aftrekbaar in de vennootschapsbelasting, zolang je totale aanvullend pensioen binnen de 80%-regel blijft: wettelijk en aanvullend pensioen samen mogen niet meer bedragen dan 80% van je laatste normale brutojaarbezoldiging.
In een eenmanszaak bestaat de IPT niet. Daar heb je het VAPZ (vrij aanvullend pensioen voor zelfstandigen, in 2026 maximaal 4.086,34 EUR, of 4.701,54 EUR in de sociale variant) en de POZ (pensioenovereenkomst voor zelfstandigen). Die blijven je ook in een vennootschap ter beschikking. De IPT komt er dus bovenop. Let wel: hoe lager je bezoldiging, hoe kleiner de ruimte binnen de 80%-regel. Het regeerakkoord plant bovendien een hervorming van die regel, maar die ligt op dit moment nog niet vast.
Kosten en spreiding van je inkomen
“In een vennootschap kan je meer kosten inbrengen” klopt maar half: ook in een eenmanszaak trek je beroepskosten af. Het echte verschil is dat je zelf beslist hoeveel je jaarlijks uit de vennootschap haalt. In een topjaar laat je de winst boven je bezoldiging aan 20% in de vennootschap. In een magere periode loopt je bezoldiging door uit de reserves. Voor consultants met wisselende opdrachten is die spreiding vaak het grootste voordeel.
Uit mijn praktijk: een IT-consultant uit de regio Oostende kwam vorig jaar bij me met een winst van ongeveer 110.000 EUR in zijn eenmanszaak. Hij betaalde op het grootste deel van zijn inkomen 50% belasting, terwijl hij die winst lang niet allemaal privé nodig had. Na de omvorming keert hij zichzelf 51.000 EUR uit, de rest bouwt hij op in de vennootschap. Het eerste volledige jaar scheelde dat hem ruim 10.000 EUR.
Welke nadelen en valkuilen moet je kennen?
Meer administratie en hogere boekhoudkosten
Een vennootschap vraagt een dubbele boekhouding, een jaarrekening bij de Nationale Bank, een algemene vergadering, een aangifte vennootschapsbelasting, loonfiches en een jaarlijkse vennootschapsbijdrage aan het RSVZ. In mijn rekenvoorbeeld reken ik met een meerkost van 2.500 EUR per jaar, plus eenmalig de notaris en het financieel plan bij de oprichting.
En wat op de rekening van de vennootschap staat, is niet van jou. Haal je er toch privé geld af, dan bouw je een debetstand op je rekening-courant op, met een fiscale kost.
De minimumbezoldiging van 51.000 EUR
Voor inkomstenjaar 2026 moet minstens één bedrijfsleider 51.000 EUR bezoldiging krijgen, anders betaalt je vennootschap 25% in plaats van 20% op de eerste schijf. Is je belastbare winst lager dan dat bedrag, dan volstaat een bezoldiging die minstens even hoog is als die winst. Startende vennootschappen zijn de eerste vier boekjaren vrijgesteld van de minimumbezoldiging.
Nieuw is de 20%-grens voor voordelen alle aard. Rijd je met een bedrijfswagen en woon je in een pand van de vennootschap, dan kunnen die voordelen samen snel boven 20% van je bezoldiging uitkomen. Gevolg: je verliest het verlaagd tarief, zelfs als je totale bezoldiging hoog genoeg is. In mijn artikel over het bedrijfsleidersloon reken ik uit wanneer optrekken loont.
Schijnconstructies: de fiscus kijkt mee
Er bestaat geen wet die een managementvennootschap verbiedt. Kiezen voor de minst belaste weg is in België toegelaten. Het Hof van Cassatie bevestigde op 2 januari 2020 nog dat de fiscus een managementvennootschap niet zomaar mag negeren en de inkomsten rechtstreeks bij de zaakvoerder mag belasten: daarvoor moet hij aantonen dat de vennootschap gesimuleerd is.
Maar die bescherming geldt alleen als de structuur echt is. De risico’s zitten in:
- Simulatie: de klant contracteert met jou persoonlijk maar betaalt aan de vennootschap, of de vennootschap heeft geen eigen werking, contracten en facturen.
- Fiscaal misbruik: via artikel 344, §1 WIB 1992 kan de fiscus een rechtshandeling negeren die vooral bedoeld is om belasting te ontwijken.
- Sociale herkwalificatie: werk je voltijds voor één klant, met vaste uren en onder zijn gezag, dan dreigt een herkwalificatie tot arbeidsovereenkomst, met RSZ-bijdragen tot gevolg.
- Beroepsregels: sommige vrije beroepen stellen eigen voorwaarden aan het werken via een vennootschap.
- Schenking van aandelen: VLABEL weigert het Vlaamse verlaagde schenkingstarief voor familiale vennootschappen geregeld bij managementvennootschappen. Daarover wordt nog voor de rechtbank gediscussieerd.
BTW op je managementvergoeding
Je managementvennootschap rekent in principe 21% BTW aan op haar diensten. Sinds 1 juni 2016 geldt dat ook voor een vennootschap die een bestuursmandaat uitoefent in een andere vennootschap. Een natuurlijke persoon-bestuurder valt daar buiten (Practicali).
Voor een klant met volledig recht op aftrek is dat geen probleem. Werk je voor een arts, een verzekeringsmakelaar of een vzw die weinig of geen BTW recupereert, dan wordt die 21% een echte meerkost in je prijszetting. Blijft je omzet onder 25.000 EUR, dan kan de vrijstellingsregeling voor kleine ondernemingen helpen.
Sociale bijdragen: lager, maar ook minder opbouw
In een eenmanszaak betaal je in 2026 20,5% sociale bijdragen tot 75.024,54 EUR inkomen en 14,16% tussen 75.024,54 en 110.562,42 EUR (RSVZ-bijdragennota 2026). In een vennootschap betaal je alleen bijdragen op je bezoldiging, niet op de winst die in de vennootschap blijft.
Financieel is dat een voordeel, maar je wettelijk pensioen hangt af van het inkomen waarop je bijdragen betaalt. Een lagere basis betekent een lager pensioen. Daarom combineer ik een managementvennootschap bijna altijd met een IPT of VAPZ.
Meerwaardebelasting, effectentaks en stopzetten
Drie nieuwe regels maken de lange termijn ingewikkelder:
- Meerwaardebelasting: sinds 1 januari 2026 betaal je privé 10% op meerwaarden op financiële activa, met een vrijstelling van 10.000 EUR. Verkoop je de aandelen van je vennootschap en heb je minstens 20%, dan geldt het regime voor een aanmerkelijk belang: de eerste 1 miljoen EUR meerwaarde is vrijgesteld per periode van vijf jaar, daarboven betaal je 1,25% tot 10%. Verkoop je de aandelen aan een vennootschap die je zelf controleert, dan wordt de meerwaarde belast aan 33%.
- Effectentaks: staat er gemiddeld meer dan 1 miljoen EUR op de effectenrekening van je vennootschap, dan betaal je sinds de programmawet van 30 mei 2026 0,30% in plaats van 0,15%. Lees ook hoe je liquidatiereserves belegt in je vennootschap.
- Stopzetten: een uitkering van liquidatiereserves bij de vereffening blijft vrij van roerende voorheffing. Sinds 1 juli 2026 verlies je die vrijstelling als je binnen drie jaar opnieuw bedrijfsleider wordt in een vennootschap met een gelijkaardige activiteit, tenzij je andere hoofdmotieven kan aantonen. Even stoppen en meteen herstarten werkt dus niet meer.
Rekenvoorbeeld: eenmanszaak of managementvennootschap bij 100.000 EUR winst
Een consultant maakt 100.000 EUR winst na kosten, vóór sociale bijdragen en belastingen. Ik vergelijk een eenmanszaak met een managementvennootschap die 51.000 EUR bezoldiging betaalt en de rest uitkeert via VVPR-bis of een liquidatiereserve.
Veronderstellingen:
- Alleenstaand, geen kinderen ten laste, geen andere inkomsten, geen VAPZ, IPT of voordelen alle aard.
- Belastingschalen inkomstenjaar 2026: 25% tot 16.720 EUR, 40% tot 29.510 EUR, 45% tot 51.070 EUR, 50% daarboven. Belastingvrije som 11.550 EUR (Practicali). 7% gemeentebelasting.
- Sociale bijdragen volgens de schijven van 2026, zonder beheerskosten van het sociaal verzekeringsfonds.
- Werkelijke kosten zijn al afgetrokken. De bedrijfsleider krijgt de forfaitaire beroepskosten van 3% (maximaal 3.200 EUR).
- Meerkost vennootschap: 2.500 EUR per jaar. De vennootschap voldoet aan alle voorwaarden voor het verlaagd tarief.
| Post | Eenmanszaak | Managementvennootschap |
|---|---|---|
| Winst na kosten | 100.000 EUR | 100.000 EUR |
| Meerkost boekhouding en jaarrekening | – | 2.500 EUR |
| Bezoldiging bedrijfsleider | – | 51.000 EUR |
| Sociale bijdragen | 16.570 EUR | 8.459 EUR |
| Belastbaar inkomen personenbelasting | 83.430 EUR | 41.265 EUR |
| Personenbelasting incl. gemeentebelasting | 34.551 EUR | 12.517 EUR |
| Winst in de vennootschap | – | 46.500 EUR |
| Vennootschapsbelasting (20%) | – | 9.300 EUR |
| Heffing bij uitkering (18%) | – | 6.696 EUR |
| Netto in privé | 48.879 EUR | 60.528 EUR |
Het verschil: 11.649 EUR per jaar in het voordeel van de vennootschap. Keer je de winst uit als gewoon dividend aan 30%, dan hou je 56.064 EUR over en zakt het voordeel naar 7.185 EUR.
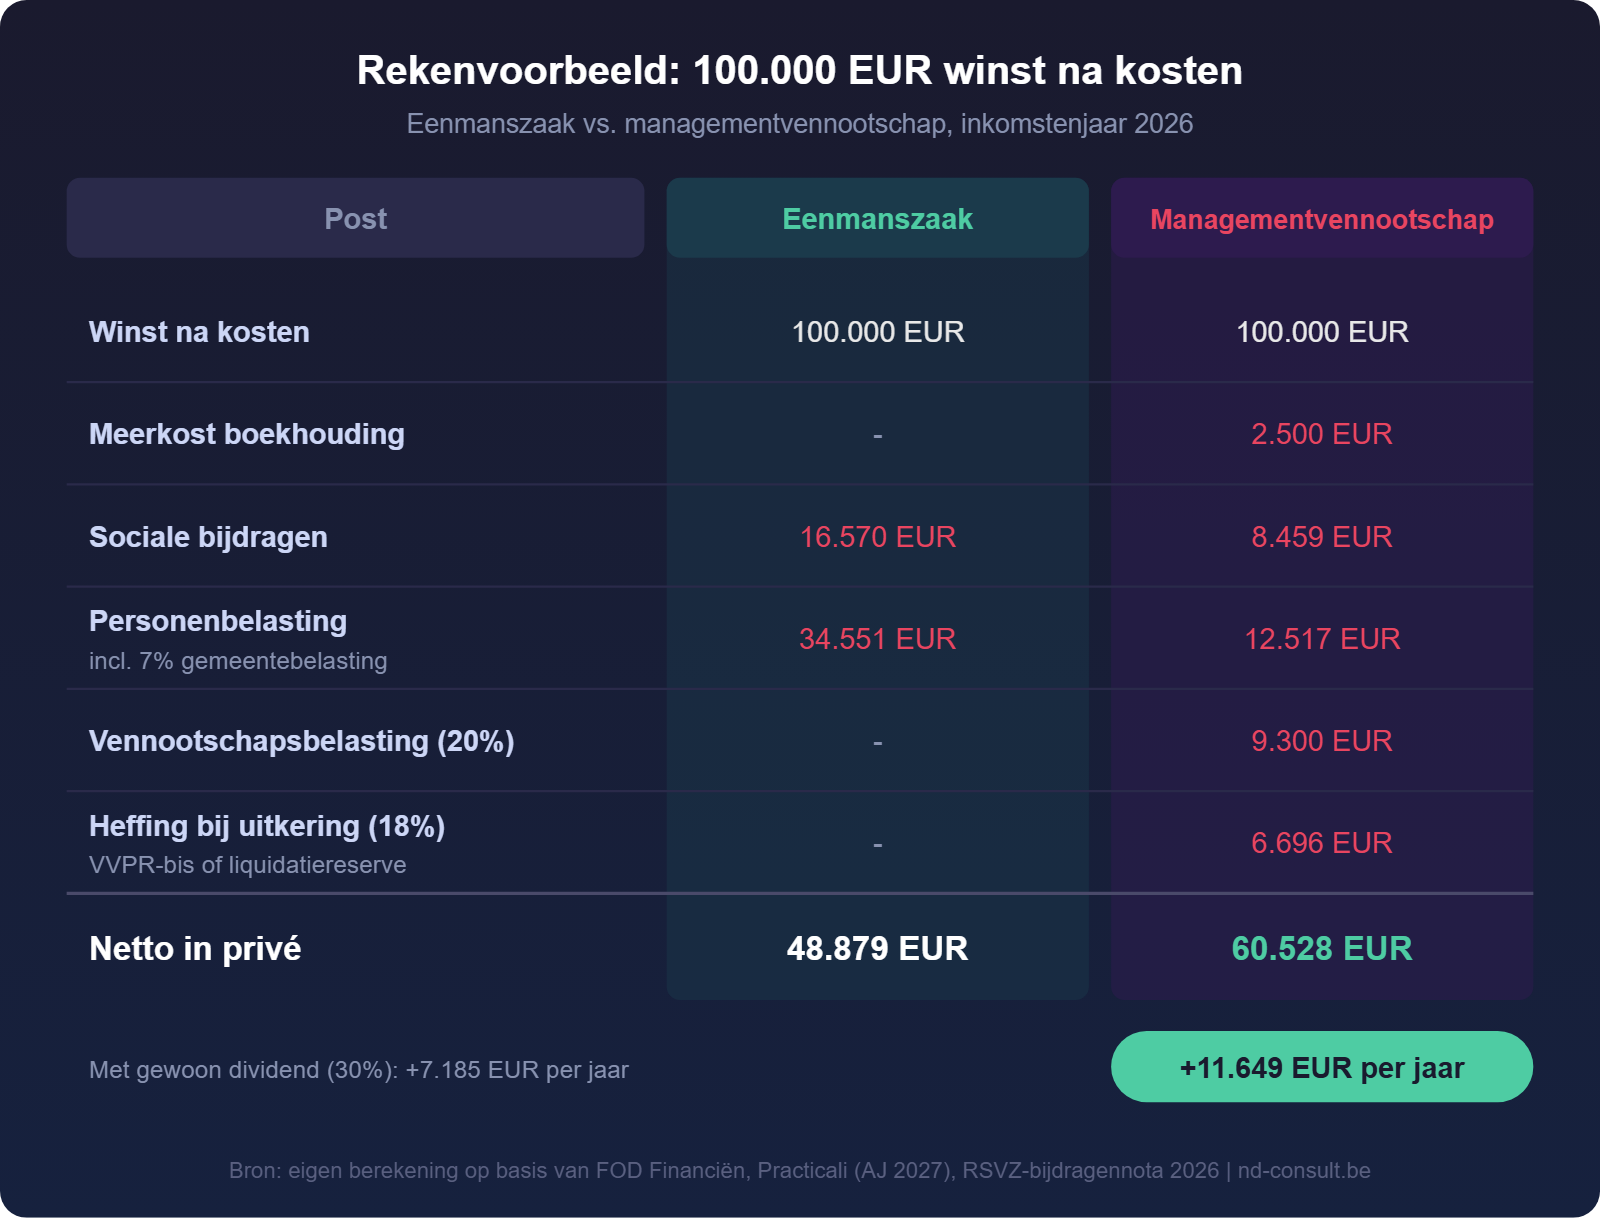
Twee kanttekeningen. De 18% krijg je pas na de wachttijd (VVPR-bis vanaf het derde boekjaar na de inbreng, de liquidatiereserve na drie jaar). En je wettelijk pensioen valt lager uit, omdat je op minder inkomen bijdragen betaalt.
Checklist: is een managementvennootschap iets voor jou?
Overloop deze vragen voor je naar de notaris stapt:
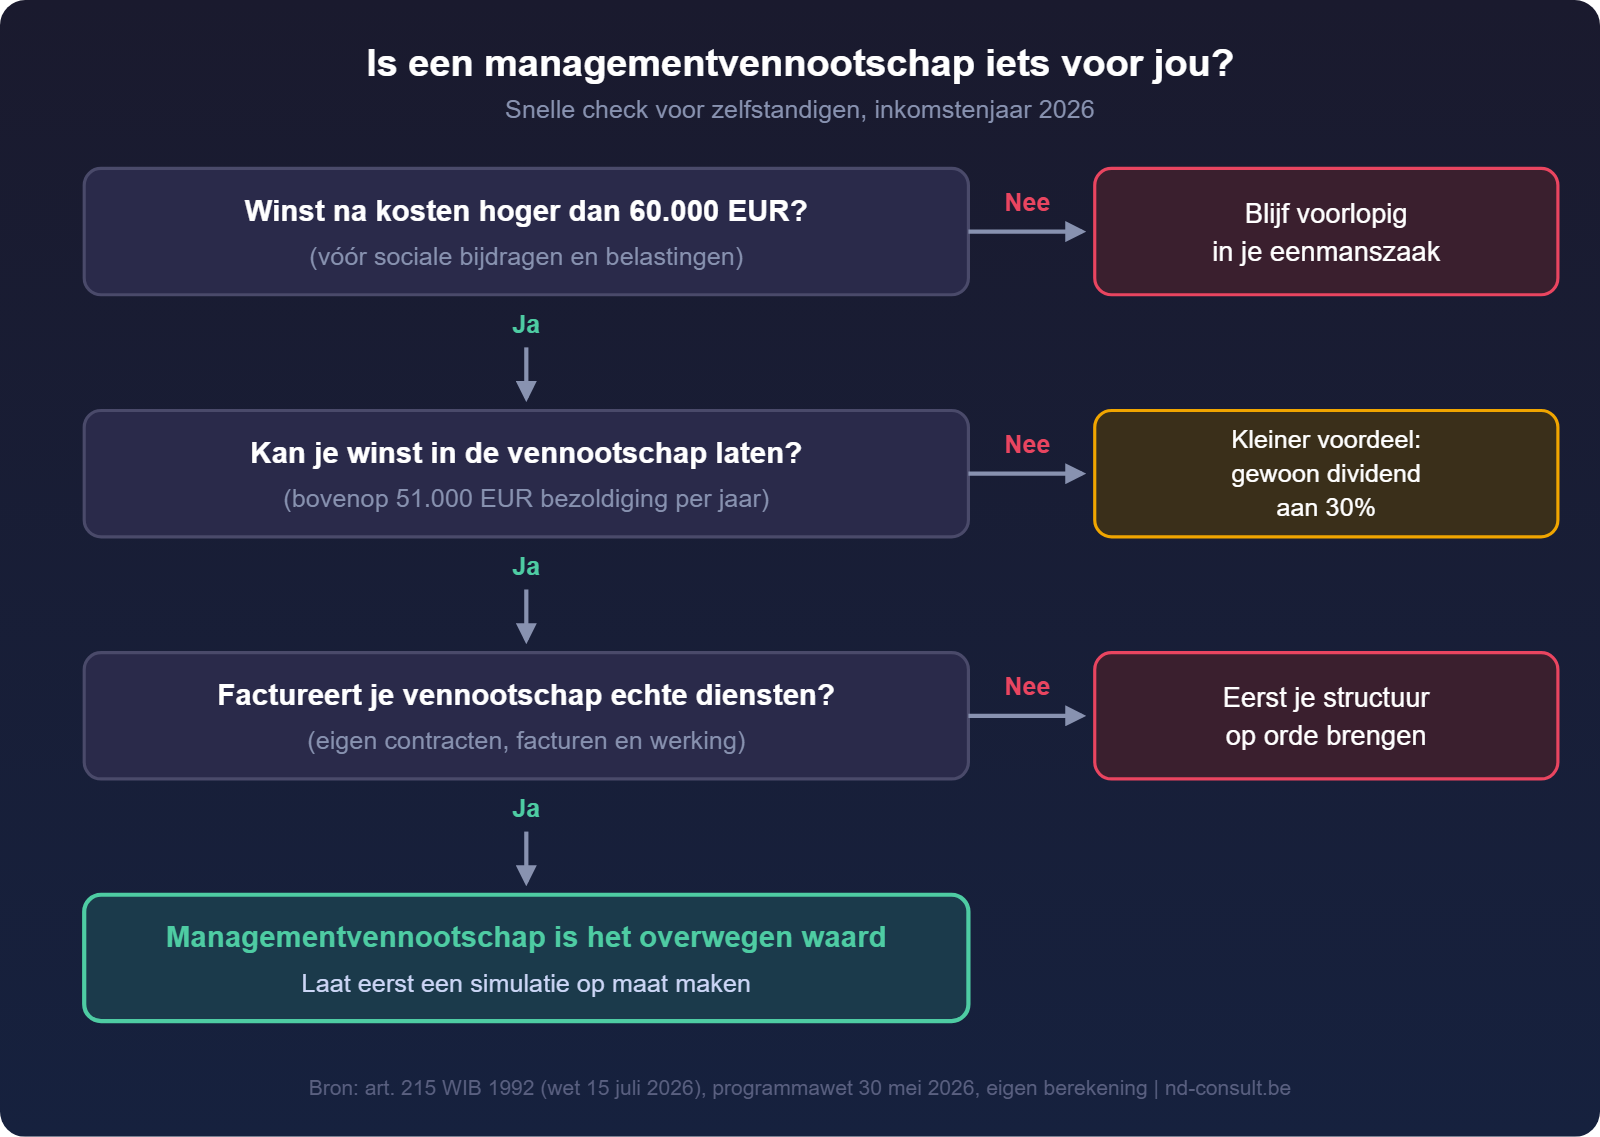
- Is je winst na kosten structureel hoger dan 60.000 EUR? Eén goed jaar volstaat niet.
- Kan je leven van een netto bezoldiging rond 30.000 EUR (dat is wat 51.000 EUR bruto ongeveer oplevert) en de rest in de vennootschap laten?
- Zijn je klanten BTW-plichtig met volledig recht op aftrek? Zo niet, reken de 21% BTW mee.
- Contracteren je klanten met de vennootschap, niet met jou persoonlijk?
- Werk je zelfstandig, zonder gezagsverhouding tegenover één opdrachtgever?
- Blijven je voordelen alle aard onder 20% van je totale bezoldiging?
- Heb je een plan voor je pensioen (IPT, VAPZ) om de lagere wettelijke opbouw te compenseren?
- Ben je bereid tot meer administratie en een jaarlijkse meerkost van enkele duizenden euro?
Antwoord je zes keer of meer “ja”? Dan is een managementvennootschap het overwegen waard.
Veelgestelde vragen
Kan ik mijn bestaande eenmanszaak omvormen tot een managementvennootschap?
Ja. Je kan je activiteit inbrengen in een nieuwe vennootschap. Fiscaal en juridisch zijn er wel aandachtspunten, onder meer rond voorafbetalingen in het eerste jaar en de waardering van wat je inbrengt. Stem dat af met je accountant voor je de akte tekent.
Moet ik als startende vennootschap meteen 51.000 EUR bezoldiging betalen?
Nee. De minimumbezoldiging geldt niet in de eerste vier boekjaren. De 20%-grens voor voordelen alle aard geldt wel vanaf het begin.
Is een managementvennootschap fiscaal misbruik?
Nee, niet op zich. Een managementvennootschap is een wettige structuur, zolang ze echt functioneert: eigen contracten, eigen facturen en een werkelijke activiteit. Problemen ontstaan pas als de vennootschap een lege doos is.
Conclusie: reken voor je beslist
Een managementvennootschap blijft in 2026 een sterk instrument voor zelfstandigen met een stevige winst. Het verlaagd tarief van 20%, de spreiding van je inkomen en de uitkeringen aan 18% leveren vanaf ongeveer 80.000 EUR winst een duidelijk voordeel op. Onder 60.000 EUR wegen de minimumbezoldiging van 51.000 EUR en de extra kosten meestal zwaarder.
Twijfel je? Neem contact op met ND-Consult, dan maken we een simulatie op basis van jouw cijfers.
Nick Debruyne, ITAA-accountant bij ND-Consult in Oostende
Vragen over dit onderwerp?
Boek een vrijblijvend kennismakingsgesprek en bespreek uw situatie.
Afspraak boeken